
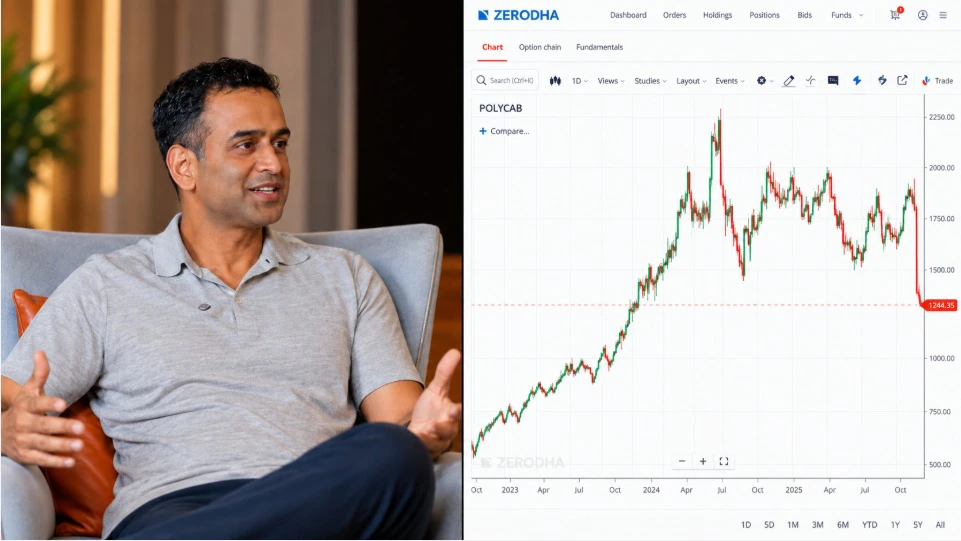
По его словам, тот же принцип применим и к брокерской отрасли, где изменения в правилах, регулирующих розничную торговлю фьючерсами и опционами (F&O), плавание клиентских фондов, требования к средствам маржинальной торговли (MTF) и другие области, могут существенно изменить экономику бизнеса.
По словам Камата, инвесторы поэтому не могут просто экстраполировать текущие доходы и прибыль регулируемой компании на будущее. Одно-единственное нормативное изменение может изменить экономику бизнеса и, следовательно, его оценку.
«Практически все в сфере финансовых технологий сопряжено с этим риском», — сказал он.
Изменения в комиссии могут изменить распределение
Генеральный директор Capitalmind Дипак Шеной заявил, что предлагаемая структура комиссионных может внести существенные изменения в распределение страховых услуг за счет ограничения комиссионных в процентах от премий и распределения выплат в течение срока действия полиса.
«Новые отчеты о страховых комиссиях от IRDA вносят некоторые интересные изменения. Они ограничивают страховые комиссии в процентах, распределяют выплаты по условиям полиса и сокращают долю крупных дистрибьюторов. Кроме того, они способствуют прямым инвестициям со стороны клиентов», — сказал Шеной.
ОБЯЗАТЕЛЬНО ПРОЧИТАЙТЕ: акции PB Fintech рухнули на 32%: удар розничных инвесторов составил 1,42 л; почему акции упали как колода карт
Он сказал, что эти предложения могут принести долгосрочную пользу отрасли, но в краткосрочной перспективе нанесут ущерб некоторым существующим игрокам.
«Хорошо для будущего, хотя сегодня это повредит некоторым игрокам», — сказал Шеной, добавив, что некоторые аспекты могут измениться в ходе процесса регулирования.
Он также сказал, что эти предложения могут приблизить страховые комиссии и расходы к практике, которой следуют взаимные фонды и другие предприятия финансового сектора.
Какие банки могут увидеть наибольший эффект?
Предложения могут затронуть банки и НБФК, которые получают значительный комиссионный доход от распределения страховых услуг. Воздействие, однако, будет варьироваться в зависимости от того, насколько кредитор полагается на банковское и кредитное страхование.
По словам Джеффриса, доход от банковского страхования как доля нормализованной прибыли до налогообложения (PBT) за 27 финансовый год оценивается в 18% для IndusInd Bank и 17% для IDFC First Bank. Соответствующий риск составляет 11% для AU Small Finance Bank, 9% для Axis Bank и 7% для HDFC Bank.
Для Kotak Bank, SBI, PNB и Bank of Baroda риск составляет около 5%, 2%, 2% и 2% соответственно, тогда как ICICI Bank составляет 1%.
ТАКЖЕ ЧИТАЙТЕ: Страховой взнос 800 рупий, комиссия 40 рупий: почему страхование с низкими билетами может стать самой большой жертвой новых правил
НБФК сталкиваются с риском в отношении кредитного срока жизни
Предлагаемые ограничения могут быть особенно актуальны для НБФК, поскольку продажи страховых услуг тесно связаны с кредитными отношениями. В исходном материале отмечается, что около 93% бизнеса по страхованию жизни, осуществляемого через НБФК, является кредитной жизнью.
Среди НБФК доход от распределения страховых услуг L&T Finance оценивается примерно в 26% от PBT на 26 финансовый год. Poonawalla, Chola, HDB Financial Services и Mahindra Finance также имеют значительное влияние.
IRDAI также предложила запретить кредиторам делать покупку страховки условием предоставления кредитов, что потенциально может изменить экономику распределения страховок, связанных с кредитами.
Эти события подчеркивают более широкую точку зрения Камата: для финансовых предприятий, работающих под надзором регулирующих органов, изменения в правилах могут напрямую повлиять на потоки доходов, экономику распределения и, в конечном итоге, на то, как инвесторы оценивают компании.
ТАКЖЕ ЧИТАЙТЕ: Страховые комиссии могут упасть: что означают новые правила распределения IRDAI для держателей полисов
Акции страховых компаний реагируют на предложения IRDAI
Комментарии Камата прозвучали на фоне резкого распродажи акций, связанных со страхованием, после того как IRDAI выпустила консультационный документ, состоящий из двух частей, предлагающий изменения в правилах распределения и ограничениях EoM.
Акции PB Fintech упали на 34% до 1244,50 фунтов стерлингов, достигнув нового 52-недельного минимума. Акции Turtlemint упали на 20% до 109,04 фунтов стерлингов, а акции Max Financial упали на 12,98% до 1360,10 фунтов стерлингов.
ICICI Prudential Life упала на 8,08% до 445,35 фунтов стерлингов, HDFC Life упала на 8,46% до 514 фунтов стерлингов, а Star Health снизилась на 6,59% до 513 фунтов стерлингов. Акции SBI Life упали на 3,41% до 1699,90 фунтов стерлингов. Акции ICICI Lombard упали на 2,33% до 1465,60 фунтов стерлингов, а акции LIC упали на 2,21% до 398,50 фунтов стерлингов.
Предлагаемая структура направлена на изменение того, как страховщики и дистрибьюторы несут расходы и выплачивают комиссионные, при этом регулятор стремится снизить затраты на распространение и улучшить согласованность между усилиями по привлечению клиентов и компенсациями.
ПРОЧИТАЙТЕ: Проникновение страхования на уровне 3,7%: где находится самый большой пробел в защите Индии
